Kassensystem, TSE und Belegpflicht verstehen
Kassensystem, TSE und Belegpflicht in der Gastronomie: § 146a AO, Papier- oder digitaler Beleg, Mitteilungspflicht seit 2025 und was der Gesetzentwurf für 2028 vorsieht.
9 Min. Lesezeit · Aktualisiert 2026-09-10
Kurzantwort: Wer Geschäftsvorfälle mit einem elektronischen Aufzeichnungssystem mit Kassenfunktion erfasst, muss sie nach § 146a AO einzeln, vollständig, richtig, zeitgerecht und geordnet aufzeichnen; System und Aufzeichnungen sind durch eine zertifizierte technische Sicherheitseinrichtung (TSE) zu schützen. In diesem Anwendungsbereich gilt seit dem 01.01.2020 eine Belegausgabepflicht – der Beleg darf in Papierform oder elektronisch ausgegeben werden und muss unmittelbar zur Verfügung stehen; mitnehmen muss der Gast ihn nicht. Eine offene Ladenkasse bleibt nach geltendem Recht möglich, ohne diese Belegausgabepflicht, aber mit den allgemeinen Aufzeichnungspflichten. Seit 2025 sind eingesetzte Systeme dem Finanzamt elektronisch mitzuteilen. Dieser Beitrag ist allgemeine Information und ersetzt keine steuerliche Beratung.
Was ist ein Kassensystem?
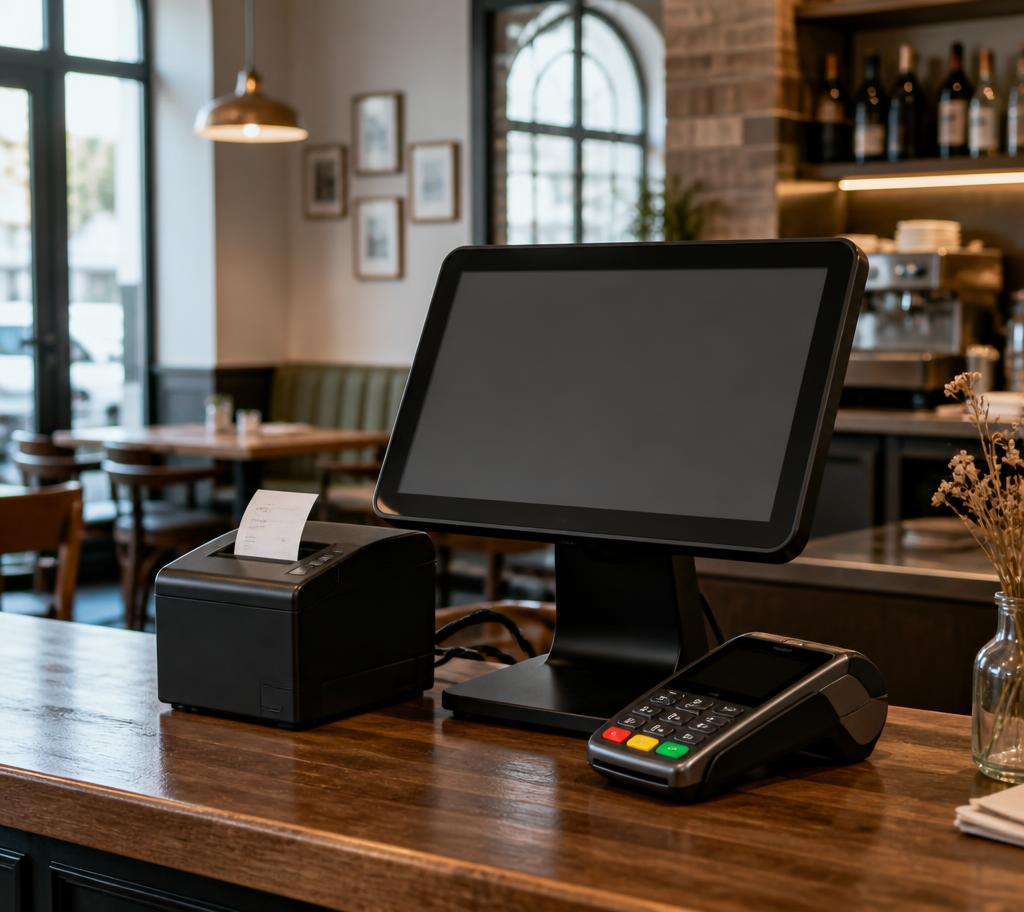
Ein Kassensystem ist die Stelle, an der ein Verkaufsvorgang kaufmännisch abgeschlossen wird: Positionen, Preise, Rechnung, Zahlung, Beleg und die zugehörige Aufzeichnung. Entscheidend ist nicht das Gehäuse, sondern die Funktion. Ein Tablet mit Kassensoftware kann ein elektronisches Aufzeichnungssystem mit Kassenfunktion sein, ein hübsches Bestellformular ohne Abschluss dagegen nicht.
Für den Betrieb bedeutet das: Die Frage lautet nie „Habe ich eine Kasse?“, sondern „Welches System schließt bei mir den Vorgang ab und zeichnet ihn auf?“ Genau dieses System steht im Mittelpunkt der gesetzlichen Anforderungen.
Was ist eine TSE?
Die technische Sicherheitseinrichtung ist eine zertifizierte Komponente, die die Aufzeichnungen eines Kassensystems absichert. Sie sorgt dafür, dass Einzelaufzeichnungen protokolliert und nachträgliche Veränderungen erkennbar werden. § 146a AO verlangt, dass das elektronische Aufzeichnungssystem und die digitalen Aufzeichnungen im Anwendungsbereich der Vorschrift durch eine zertifizierte TSE geschützt werden.
Eine TSE ist damit keine zweite Kasse, kein Bestellsystem und keine Buchhaltung. Sie ist die Absicherung der Aufzeichnung – und sie gehört zu dem System, das die Kassenfunktion hat.
Wann greift § 146a AO?
Die Vorschrift adressiert denjenigen, der aufzeichnungspflichtige Geschäftsvorfälle mit einem elektronischen Aufzeichnungssystem erfasst. Die Aufzeichnung muss einzeln, vollständig, richtig, zeitgerecht und geordnet erfolgen. Wer keine elektronische Kasse einsetzt, fällt nicht automatisch in diesen Anwendungsbereich – die allgemeinen Aufzeichnungs- und Aufbewahrungspflichten bestehen davon unabhängig weiter.
Ob und wie die Vorschrift Ihren konkreten Aufbau erfasst, hängt von den eingesetzten Systemen ab. Diese Einordnung gehört in die Hand von Steuerberatung und Kassenanbieter, nicht in einen Fachartikel.
Wer macht was? Kasse, Bestellsoftware, Terminal, TSE, offene Ladenkasse
| Element | Aufgabe | Was es nicht leistet |
|---|---|---|
| Kassensystem | Abschluss des Vorgangs: Rechnung, Zahlung, Beleg, Aufzeichnung | Ersetzt weder Bestellablauf noch Buchführung |
| Bestell-/Workflow-Software | Karte, Tischzuordnung, Bestellung, Weg zur Küche, Status | Ist keine Kasse und keine steuerliche Aufzeichnung |
| Kartenterminal | Abwicklung der bargeldlosen Zahlung | Ersetzt weder Kassenfunktion noch Aufzeichnung |
| TSE | Zertifizierte Absicherung der Kassenaufzeichnungen | Bedient keine Gäste, erstellt keine Rechnung |
| Offene Ladenkasse | Bargeldkasse ohne elektronisches Aufzeichnungssystem | Keine Belegausgabepflicht nach § 146a AO, aber Aufzeichnungspflichten bleiben |
Belegpflicht: Papier oder digital?
Nach den FAQ des Bundesfinanzministeriums (Stand 29.04.2026) gilt die Belegausgabepflicht im Anwendungsbereich elektronischer Aufzeichnungssysteme seit dem 01.01.2020. Wichtig sind drei Punkte:
- Der Beleg kann in Papierform oder elektronisch ausgegeben werden.
- Er muss dem Gast unmittelbar zur Verfügung gestellt werden.
- Der Gast ist nicht verpflichtet, den Beleg mitzunehmen.
Für den Service heißt das: Der Beleg wird angeboten, nicht diskutiert. Ein elektronischer Beleg ist zulässig, muss aber tatsächlich zur Verfügung stehen – ein Hinweis „bekommen Sie später per Mail“ ist etwas anderes als eine unmittelbare Bereitstellung.
Mitteilungspflicht seit 2025
Für die Mitteilung nach § 146a Abs. 4 AO gelten laut BMF-Schreiben folgende Eckpunkte:
- Das elektronische Mitteilungsverfahren steht seit dem 01.01.2025 zur Verfügung.
- Vor dem 01.07.2025 angeschaffte Systeme waren bis zum 31.07.2025 mitzuteilen.
- Seit dem 01.07.2025 sind Anschaffung und Außerbetriebnahme innerhalb eines Monats mitzuteilen.
- Je Betriebsstätte werden die dort eingesetzten Systeme gemeinsam mitgeteilt.
Praktisch bedeutet das für Betriebe mit mehreren Standorten: Die Meldung ist standortbezogen zu denken. Wer Geräte tauscht, sollte den Termin für die Mitteilung direkt mit dem Gerätewechsel im Kalender verbinden.
QR-Bestellung und Kasse: wer ist wofür verantwortlich?
Digitale Karte und QR-Bestellung organisieren den Weg vom Wunsch des Gastes bis zum Teller. Der kaufmännische Abschluss bleibt Aufgabe der Kasse. Die Verwaltungsanweisungen des Bundesfinanzministeriums stellen für verbundene Systeme klar, dass sich die Mitteilungspflicht auf das System mit Kassenfunktion richtet, wenn elektronische Systeme ohne Kassenfunktion daran angebunden sind. Das hilft beim Verständnis der Rollen – die Beurteilung Ihres konkreten Aufbaus gehört trotzdem in die Steuerberatung.
Wie sich diese Rollen im Tagesgeschäft sauber trennen lassen, beschreibt der Beitrag zum Bestellablauf am Tisch. Wer die digitale Karte erst einführt, findet die operativen Schritte im Beitrag zur Einführung der digitalen Speisekarte.
Was ändert sich möglicherweise ab 2028?
Gesetzentwurf, Stand 10.09.2026 – noch nicht geltendes Recht
Das Bundesfinanzministerium hat am 07.08.2026 einen Referentenentwurf veröffentlicht, der eine Kassenpflicht vorsieht und die Ausgabe des Belegs in Papierform ab dem 01.01.2028 durch eine Belegbereitstellungspflicht ersetzen soll. Solange dieser Entwurf nicht verabschiedet ist, gelten die heutigen Regeln unverändert.
Für die Planung heißt das: keine Hektik, aber auch keine langfristige Festlegung auf Abläufe, die ausschließlich auf Papierbelegen beruhen. Wer ohnehin über eine neue Kassenlösung nachdenkt, kann die Frage nach elektronischer Belegbereitstellung heute schon stellen.
Checkliste für den Betrieb
- Festhalten, welches System bei Ihnen die Kassenfunktion hat.
- Beim Kassenanbieter schriftlich bestätigen lassen, wie die TSE eingebunden ist.
- Prüfen, ob und wann die Mitteilung an das Finanzamt erfolgt ist – je Betriebsstätte.
- Gerätewechsel und Außerbetriebnahmen mit Datum dokumentieren.
- Belegausgabe im Serviceablauf verankern: anbieten, nicht nachfragen.
- Klären, ob ein elektronischer Beleg angeboten werden soll und wie er den Gast unmittelbar erreicht.
- Übergabepunkt zwischen Bestellsoftware und Kasse eindeutig festlegen.
- Verfahrensfragen mit der Steuerberatung abstimmen, bevor sich Abläufe einspielen.
Häufige Fehler
- Bestellsoftware als Kasse behandeln. Sie organisiert den Ablauf, sie schließt den Vorgang nicht ab.
- Kartenterminal mit Kassenfunktion verwechseln. Zahlung und Aufzeichnung sind zwei Dinge.
- Belege nur auf Nachfrage. Im Anwendungsbereich ist die Bereitstellung Pflicht.
- Mitteilung vergessen. Seit dem 01.07.2025 gilt eine Monatsfrist bei Anschaffung und Außerbetriebnahme.
- Zwei parallele Verkaufswege. Digitale Bestellung neben der Kasse ohne geregelte Übergabe erzeugt zwei Bilder desselben Tisches.
- Den Gesetzentwurf als geltendes Recht behandeln. Der Entwurf vom 07.08.2026 ist noch nicht in Kraft.
Wo Bistro-Scale hilft – und wo nicht
Mit Bistro-Scale lassen sich Speisekarte, Tischzuordnung, Bestellungen und der Ablauf zwischen Tisch, Küche und Service an einer Stelle organisieren. Bistro-Scale ist damit Bestell- und Workflow-Software – kein Kassensystem und keine technische Sicherheitseinrichtung. Anforderungen nach § 146a AO, TSE und Belegausgabe erfüllt weiterhin Ihre Kassenlösung. Legen Sie vor dem Start fest, wie Positionen aus dem Bestellablauf in Ihre Kasse gelangen, und stimmen Sie diesen Punkt mit Kassenanbieter und Steuerberatung ab.
Fazit
Die Begriffe wirken kompliziert, die Zuordnung ist es nicht: Die Kasse schließt den Vorgang ab, die TSE sichert dessen Aufzeichnung, das Terminal wickelt die Zahlung ab, die Bestellsoftware organisiert den Weg dorthin. Wer diese Rollen im eigenen Betrieb sauber benennt, die Belegausgabe im Serviceablauf verankert und die Mitteilung an das Finanzamt im Blick behält, ist für die aktuelle Rechtslage aufgestellt – und kann in Ruhe beobachten, was aus dem Entwurf für 2028 wird.
Quellen & Stand
Stand der geprüften Quellen: 10.09.2026. Dieser Beitrag ist allgemeine Information und keine steuerliche oder rechtliche Beratung; für Ihren konkreten Fall wenden Sie sich an Ihre Steuerberatung oder Ihren Kassenanbieter.
Häufige Fragen
- Was ist eine TSE einfach erklärt?
- Die technische Sicherheitseinrichtung (TSE) ist eine zertifizierte Komponente, die Aufzeichnungen eines elektronischen Aufzeichnungssystems mit Kassenfunktion so absichert, dass nachträgliche Änderungen erkennbar werden. Sie ist keine eigene Kasse und keine Software zur Bestellaufnahme, sondern die Absicherung der Aufzeichnung. Nach § 146a AO müssen das System und die Aufzeichnungen im Anwendungsbereich der Vorschrift durch eine zertifizierte TSE geschützt werden.
- Muss ein Restaurant jedem Gast einen Beleg aushändigen?
- Im Anwendungsbereich elektronischer Aufzeichnungssysteme besteht seit dem 01.01.2020 eine Belegausgabepflicht. Der Beleg kann in Papierform oder elektronisch ausgegeben werden und muss dem Gast unmittelbar zur Verfügung gestellt werden. Der Gast ist nach den Angaben des Bundesfinanzministeriums nicht verpflichtet, den Beleg mitzunehmen. Die Pflicht betrifft das Bereitstellen, nicht das Mitnehmen.
- Ist eine offene Ladenkasse noch erlaubt?
- Nach geltendem Recht ist eine offene Ladenkasse weiterhin möglich; eine allgemeine Pflicht zur Nutzung eines elektronischen Kassensystems besteht derzeit nicht. Für die offene Ladenkasse gilt die Belegausgabepflicht nach § 146a AO nicht, die allgemeinen Aufzeichnungs- und Aufbewahrungspflichten bleiben aber bestehen. Ob das für einen konkreten Betrieb praktikabel ist, sollte mit der Steuerberatung geklärt werden.
- Braucht ein Kartenterminal eine eigene TSE?
- Ein Kartenterminal ist ein Zahlungsgerät: Es wickelt die bargeldlose Zahlung ab und ersetzt weder Kasse noch Aufzeichnung. Die Anforderungen des § 146a AO richten sich an das elektronische Aufzeichnungssystem mit Kassenfunktion. Wie ein konkretes Terminal in Ihrem Aufbau einzuordnen ist, klären Sie mit Kassenanbieter und Steuerberatung.
- Ist eine QR-Bestellsoftware eine Kasse?
- Nein. Eine QR-Bestellsoftware nimmt Wünsche des Gastes auf und organisiert den Ablauf zwischen Tisch, Küche und Service. Der kaufmännische Abschluss – Rechnung, Zahlung, Beleg und die zugehörige Aufzeichnung – liegt beim Kassensystem. Nach den Verwaltungsanweisungen des Bundesfinanzministeriums richtet sich die Mitteilungspflicht bei verbundenen Systemen auf das System mit Kassenfunktion.
- Bis wann müssen Kassensysteme dem Finanzamt mitgeteilt werden?
- Das elektronische Mitteilungsverfahren nach § 146a Abs. 4 AO steht seit dem 01.01.2025 zur Verfügung. Vor dem 01.07.2025 angeschaffte Systeme waren bis zum 31.07.2025 mitzuteilen. Seit dem 01.07.2025 sind Anschaffung und Außerbetriebnahme innerhalb eines Monats mitzuteilen. Je Betriebsstätte werden die dort eingesetzten Systeme gemeinsam gemeldet.
- Kommt ab 2028 eine Kassenpflicht und das Ende des Papierbelegs?
- Das Bundesfinanzministerium hat am 07.08.2026 einen Referentenentwurf veröffentlicht, der eine Kassenpflicht und ab dem 01.01.2028 eine Belegbereitstellungspflicht anstelle der Ausgabe in Papierform vorsieht. Das ist Stand 10.09.2026 ein Gesetzentwurf und kein geltendes Recht. Bis zu einer Verabschiedung gelten die heutigen Regeln unverändert.